Wer zahlt, wenn die KI-Blase platzt?
Im Vorfeld der Finanzkrise 2008 zeigten sich Ökonomen sehr besorgt über »finanzielle Ungleichgewichte«, die sich zwischen unterschiedlichen Teilen der Welt aufgebaut hatten. Besonders beunruhigend schien die Fähigkeit der USA, ein riesiges Handelsdefizit zu fahren, während Länder wie China und Japan entsprechende Überschüsse verzeichneten. Nach den gängigen makroökonomischen Theorien hätten sich diese Ungleichgewichte mittelfristig ausgleichen sollen: Zinssätze und Wechselkurse hätten sich anpassen müssen, um den Unterschieden in der Wettbewerbsfähigkeit der verschiedenen Volkswirtschaften Rechnung zu tragen. So hätte sich das Ausmaß der Ungleichgewichte nach und nach wieder verringert.
Dein Abo macht unsere Arbeit möglich!
Jetzt 14 Tage kostenlos unser Club-Abo testen und Zugriff auf alle unsere Texte erhalten.
Doch das ist nicht passiert. Und immer, wenn die Realität der Theorie widerspricht, neigen Ökonominnen und Ökonomen dazu, nervös zu werden. Dementsprechend viele Interpretationen und Erklärungen zu den unerwarteten Entwicklungen gab es damals. Einige argumentierten, die Überschussländer würden den Kurs ihrer Währungen künstlich niedrig halten oder den Binnenkonsum drosseln, um ihre Exporte anzukurbeln. Andere behaupteten, die USA würden schlichtweg auf Pump auf Zeit leben und irgendwann (bald) würde das Ganze implodieren und die Rechnung fällig werden. Andere, hellsichtigere Fachleute erkannten hingegen, dass all das Geld, das als Handelsdefizit aus den USA abfloss, über den Finanzsektor wieder in die Staaten zurückkehrte.
Stellen wir uns vor: Wenn Land A einen Handelsüberschuss gegenüber Land B erzielt, bleibt Land A am Ende eine Menge der Währung von Land B übrig. China zum Beispiel verfügte infolge seines erheblichen Handelsüberschusses mit den USA über große Mengen an Dollar. Dieses Geld muss irgendwohin fließen – also wird es in auf Dollar lautende Vermögenswerte reinvestiert. Zunächst waren das US-Staatsanleihen, die ohnehin viele Länder halten wollten, weil sie als sehr sicher und sehr liquide galten. Doch dann erkannten ausländische Investoren, dass sie ihre Dollar auch in den Immobilien-Boom in den USA investieren könnten.
»Die globalen Ungleichgewichte zwischen Überschussländern wie China und Japan und Defizitländern wie den USA sind inzwischen so hoch wie seit kurz vor der Finanzkrise 2008 nicht mehr.«
Und genau das taten sie dann auch. Die ausländischen Finanzströme in US-Banken schwollen im Vorfeld der Krise von 2008 enorm an, was die Subprime-Krise anheizte und sie zu einem wirklich globalen Phänomen machte. Investoren auf der ganzen Welt – inklusive ausländischer Banken, insbesondere europäische – pumpten riesige Summen in Assets, die mit US-Immobilien verbunden waren. Und als die Blase platzte, standen sie mit dem Rücken zur Wand. So wurde die Subprime-Krise auf dem US-Markt zur globalen Finanzkrise.
Eine noch größere Blase
Laut einem Bloomberg-Artikel steuern wir aktuell mit der KI-Blase auf genau dasselbe Ergebnis zu. Die globalen Ungleichgewichte zwischen Überschussländern wie China und Japan und Defizitländern wie den USA sind inzwischen so hoch wie seit kurz vor der Finanzkrise 2008 nicht mehr. Und sie wachsen: Tatsächlich nähern sich diese Ungleichgewichte derzeit einem 150-Jahres-Hoch. Nach Prognosen des IWF werden die »Überschussersparnisse« – also Geld, für das nach Anlagemöglichkeiten gesucht wird – in der Weltwirtschaft bis zum Jahresende 1,95 Billionen Dollar erreichen. Das ist ein Drittel mehr als der Anstieg in den drei Jahren vor der damaligen Finanzkrise.
Diese »Überschussersparnisse« sind in Wirklichkeit Überschussgewinne, die durch den KI-Boom entstehen. Chiphersteller und Fertigungsbetriebe in Ländern wie Südkorea und Taiwan verdienen riesige Summen (»allein der freie Cashflow von Samsung ist fast ein Viertel so groß wie die gesamten Devisenreserven der südkoreanischen Zentralbank«, heißt es im Artikel), und diese Gewinne müssen reinvestiert werden. Ein Teil des Geldes fließt zurück in den Ausbau der Produktion, aber es kann nicht alles gewinnbringend in produktive Investitionen gesteckt werden. Daher geht ein Großteil in die US-Finanzmärkte, um die Investitionen anderer Unternehmen zu befeuern, die ihrerseits am Ausbau von Rechenzentren beteiligt sind. Mit anderen Worten: Gewinne, die in einem Teil des Systems erwirtschaftet werden, werden in Investitionen an anderer Stelle wiederverwertet. Diese Art von Kreislauf ist typisch für eine Phase der Überakkumulation (das folgende Schaubild stellt dies ansehnlich dar).
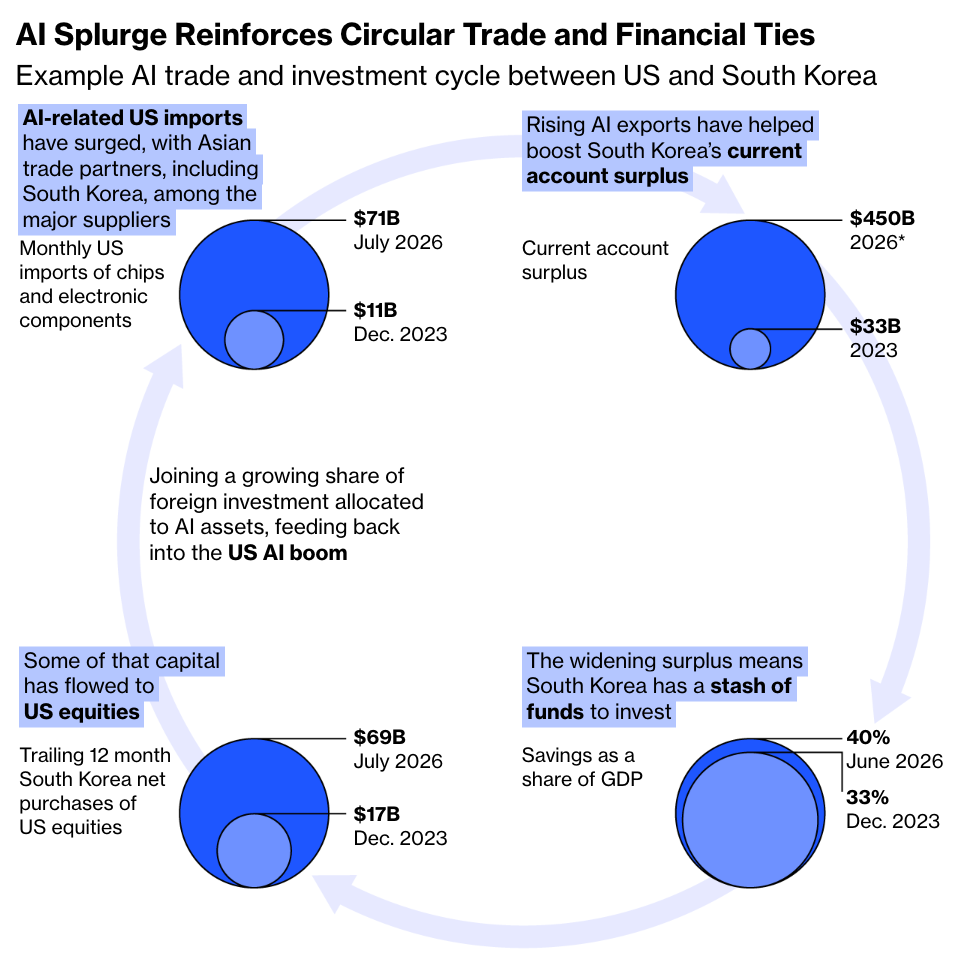
Internationale Investoren haben seit Anfang 2024 US-Aktien im Wert von rund 1,5 Billionen Dollar gekauft. 20 Prozent aller ausländischen Beteiligungen an US-Aktien entfallen mittlerweile auf KI-bezogene Branchen – ein Anstieg gegenüber 10 Prozent im Jahr 2019. Insgesamt sind ausländische Investoren mit rund 4,9 Billionen Dollar an Unternehmen im Herzen des KI-Booms beteiligt. Das entspricht in etwa dem BIP Deutschlands. Ein Ökonom schätzte kürzlich, die Gesamtinvestitionen in den KI-Ausbau dürften knapp 9 Billionen Dollar erreichen, bevor der Boom endet. Damit wäre der KI-Boom deutlich größer als der Eisenbahnboom (die bisher größten Investitionen in der US-Geschichte, gemessen am jeweiligen BIP).
»Wenn die KI-Blase platzt, wird die ganze Welt davon betroffen sein. Eine Krise an den US-Finanzmärkten wird Schockwellen durch die gesamte Weltwirtschaft jagen und möglicherweise Wertpapierwerte in Milliardenhöhe ›vernichten‹.«
Klar ist: Wenn die KI-Blase platzt, wird die ganze Welt davon betroffen sein. Eine Krise an den US-Finanzmärkten wird Schockwellen durch die gesamte Weltwirtschaft jagen und möglicherweise Wertpapierwerte in Milliardenhöhe »vernichten«. Das bedeutet wiederum weniger Investitionen, weniger neue Arbeitsplätze und insgesamt geringere Ausgaben – mit anderen Worten: eine Rezession. Nur: Eine Rezession, die überall auftritt, ist eine globale Wirtschaftskrise.
Massive Investitionen
Apropos Sparüberschüsse: Auch die Golfstaaten investieren massiv in den KI-Boom. Doch ihr eigener Reichtum stammt nicht aus der Tech-Branche. Die Golfstaaten machen sich schon seit einiger Zeit Gedanken darüber, wie sie mit der Energiewende umgehen sollen. Der Großteil ihres Reichtums – oder besser gesagt: der Reichtum der Oligarchen, die diese Staaten kontrollieren – stammt aus der Ölförderung. Am Golf ist man sich bewusst, dass diese Branche langfristig keine sichere Bank ist, auch wenn sie derzeit noch ziemlich beeindruckende Gewinne abwirft.
»Modernisierer« wie jene in Saudi-Arabien und den Vereinigten Arabischen Emiraten (VAE) versuchen daher, die heute erzielten Mega-Profite in die Sektoren von morgen zu investieren, um den eigenen Reichtum sowie den der Patronagenetzwerke, die ihre politische Macht stützen, zu sichern. Das Problem: Wenn ein paar verwöhnte Oligarchen, umgeben von diversen Ja-Sagern, mit der Verwaltung von Milliarden Dollar an Vermögen betraut werden, treffen sie nicht immer die besten Entscheidungen. Erinnert sei an Saudi-Arabiens groteskes Bauprojekt The Line – ein Bauvorhaben, das weder wirtschaftlich noch technisch durchführbar war und dennoch erstaunlich weit vorangetrieben wurde, bevor es letztlich doch auf Eis gelegt wurde.
Nun haben die Öl-Oligarchen also beschlossen, im großen Stile auf den KI-Boom zu setzen. Das bedeutet zum Teil, eigene Rechenzentren daheim am Golf zu bauen (wobei diese Länder aufgrund von Sicherheits- und Kühlungsproblemen alles andere als optimale Kandidaten für den Rechenzentrumsboom sind). Andererseits gibt es die Möglichkeit, Petrodollars aus der Golfregion in Investitionen in KI-Unternehmen umzuwandeln. In der Vergangenheit flossen diese Petrodollars – also die durch Ölverkäufe erzielten Dollareinnahmen – in US-Staatsanleihen sowie in den Kauf großer Mengen an Waffen von US-Rüstungsherstellern. Jetzt werden sie in die KI gelenkt.
»Die Vorstellung, die KI nähme uns allen die Jobs weg, scheint einfach nicht durch die Datenlage gestützt.«
Laut der FT hat beispielsweise Masayoshi Son, der CEO der SoftBank Group, diese nach Anlagemöglichkeiten suchenden Petrodollars im Visier. Er versucht demnach, 100 Milliarden Dollar von Investoren aus den Golfstaaten aufzubringen, um seine atemberaubende Wette auf KI zu finanzieren – allein auf OpenAI hat er 65 Milliarden Dollar gesetzt. Son soll bereits Gespräche mit den VAE geführt haben. Deren riesige Staatsfonds könnten die potenziellen Investitionen in die KI-Branche bereitstellen. Bereits vor zehn Jahren hatte Son sich Investitionen von Mubadala, einem der Staatsfonds der VAE, gesichert (Mubadala wird übrigens von Scheich Mansour geleitet, dem Besitzer des englischen Fußballclubs Manchester City, der derzeit selbst in einen massiven Skandal verwickelt ist).
Dieses Werben um Gelder aus den Golfstaaten scheint allerdings nicht aus einer Position der Stärke heraus zu geschehen. Laut dem Artikel der FT gibt es durchaus »Befürchtungen hinsichtlich des Ausmaßes von SoftBanks Engagement im KI-Boom«. Einige Investoren zweifelten an der Solidität von Sons Plänen und überlegen sich, ob sie weiterhin Geld in KI-Unternehmen pumpen wollen. Der Artikel bezeichnet Son als »umstrittenen« Investor, dessen Anlagestrategien von manchen als »auf einem Level mit Glücksspiel« angesehen werde. In Die Geburt der Freiheit aus dem Geist des Sozialismus hatte ich bereits über Sons Verwicklung in den WeWork-Skandal geschrieben.
Besonders interessant an SoftBanks Investitionsrausch ist jedoch, dass dieser zumindest teilweise durch Fremdkapital finanziert wird. Son kombiniert Kapitalbeschaffung bei Investoren mit Krediten, die er gegen Beteiligungen an den bestehenden SoftBank-Unternehmen aufnimmt, um so weitere Investitionen zu finanzieren. So hat er beispielsweise hohe Kredite gegen den Chiphersteller Arm aufgenommen. Außerdem hat SoftBank erst im vergangenen Monat die weltweit größte Junk-Bond-Emission aller Zeiten abgeschlossen und dabei Renditen von bis zu 9,75 Prozent auf Anleihen im Wert von 11 Milliarden Dollar angeboten.
Zwar ist der Aktienkurs des Unternehmens in diesem Jahr um 25 Prozent gestiegen und seine Beleihungsquote liegt bei lediglich 13 Prozent. Dennoch bestehen offensichtlich Bedenken, was mit all diesen Schulden passiert, wenn der Wert des SoftBank-Portfolios sinkt (man kann sich das ein bisschen so vorstellen, als müsste Ottonormalverbraucher sich Sorgen um seine Zahlungsfähigkeit machen, wenn er eine hohe Hypothek hat und dann der Wert seines Hauses zu sinken beginnt). Die größte Sorge gilt derweil OpenAI: Um das KI-Unternehmen scheint es derzeit nicht besonders gut bestellt – und viele Investitionen der SoftBank Group sind direkt oder indirekt mit OpenAI verknüpft.
KI-Auswirkungen auf Jobs
Wer meine Kolumnen schon länger liest, weiß möglicherweise, dass ich ziemlich skeptisch bin, was die großspurigen Behauptungen angeht, KI-bedingt würden massiv Arbeitsplätze verlorengehen. Die Vorstellung, die KI nähme uns allen die Jobs weg, scheint einfach nicht durch die Datenlage gestützt. Zeitgleich spielen diese Warnungen genau in die Karten der Tech-Bros, die behaupten, sie hätten eine epochal-bahnbrechende Technologie entdeckt. Diese werde die Welt mindestens komplett umgestalten, wenn nicht gar zerstören – also sollte man besser von Anfang an aktiv mit dabei sein (und investieren).
Insgesamt gibt es kaum Belege für massive KI-bedingte Arbeitsplatzverluste, aber es ist natürlich trotzdem offensichtlich, dass bestimmte Branchen im Zuge der Einführung der Technologie große Umwälzungen erleben. Und die am wenigsten wohlhabenden Arbeiterinnen und Arbeiter trifft es zuerst.
»Die KI nimmt nicht jedem den Job weg. Sie fängt bei den am schlechtesten bezahlten Arbeitskräften an.«
Die Tech-Branche selbst ist das deutlichste Beispiel. Im Artikel in der FT wird auf eine neue Studie zu den Auswirkungen von KI auf Callcenter-Angestellte verwiesen. Diese zeigt, dass tatsächlich bereits Arbeitsplätze wegfallen. Die Autorin der Studie hatte die Beschäftigtenzahlen in der Branche sowie die Berufsprofile der Angestellten in zahlreichen Ländern analysiert und dabei festgestellt, dass die Beschäftigung in Callcentern gegenüber ihrem Höchststand Ende 2023 um rund 5 Prozent zurückgegangen ist. Allerdings werden die Beschäftigten meist nicht entlassen – es werden einfach nur keine neuen mehr eingestellt, was bedeutet, dass die Beschäftigung durch einen »natürlichen Personalabbau« nach und nach zurückgeht.
Dieser Rückgang ist nicht nur in den reichen Ländern zu beobachten. Auf den Philippinen beispielsweise ist die Zahl der in Callcentern Beschäftigten seit der Veröffentlichung von ChatGPT um 10 Prozent gesunken. In Kenia gab es in den vergangenen 18 Monaten einen Rückgang um 6 Prozent. Die Arbeitsplätze werden also nicht in Länder mit niedrigeren Lohnkosten ausgelagert – der Rückgang findet vielmehr überall statt, auch auf Märkten mit sehr günstigen Arbeitskräften. Hier werden tatsächlich Menschen durch KI-Chatbots ersetzt.
Wie erwähnt, scheint sich diese Verdrängung menschlicher Arbeitskräfte vor allem auf die am schlechtesten bezahlten Stellen zu konzentrieren. Die Zahl der besser bezahlten Jobs in Callcentern stieg laut der Autorin der Studie sogar an. Wie die FT festhält: »Während die Beschäftigung in den einfachsten Callcenter-Jobs zurückgeht, ist sie bei besser bezahlten Stellen in Bereichen wie Kundenbetreuung gestiegen.« Hinzu kommt: Diejenigen, die ihre Callcenter-Jobs verlassen müssen, landen in der Regel in ähnlich oder noch schlechter bezahlten Positionen.
Mit anderen Worten: Die KI nimmt nicht jedem den Job weg. Sie fängt bei den am schlechtesten bezahlten Arbeitskräften an. Leider sollte das keine allzu große Überraschung sein: Niedriglohnarbeiter im Globalen Süden haben kaum Verhandlungsmacht; große Tech-Unternehmen werden sie so gut es geht ausbeuten und sie dann entlassen, wenn sie nicht mehr nützlich genug sind. Diese Entwicklung wird erhebliche Auswirkungen auf arme Länder haben. Auf den Philippinen zum Beispiel macht das Outsourcing von Unternehmensdienstleistungen 7,4 Prozent des BIP und einen erheblichen Anteil der Arbeitsplätze aus. Große Arbeitsplatzverluste in diesen Branchen würden das Wachstum insgesamt bremsen und zudem zu mehr Armut führen, da immer mehr Menschen Schwierigkeiten hätten, Arbeit zu finden.
»In jedem Fall werden, wie so oft, die armen Arbeiterinnen und Arbeiter im Globalen Süden die Hauptlast tragen.«
Die Sorgen der Fachkräfte aus der Mittelschicht in den reichen Ländern können in diesem Licht durchaus als übertrieben erscheinen. In jedem Fall werden, wie so oft, die armen Arbeiterinnen und Arbeiter im Globalen Süden die Hauptlast tragen. Sie werden die Chance verlieren, durch gute und gut bezahlte Arbeit der Armut zu entkommen. Viele werden in extrem schlecht bezahlten, unsicheren Jobs arbeiten müssen. Andere werden gezwungen sein, aufs Land zurückzukehren, um ihren Lebensunterhalt mit Subsistenzlandwirtschaft zu bestreiten.
Das Endergebnis könnte für viele Länder des Globalen Südens eine »vorzeitige Deindustrialisierung« sein. Oder anders ausgedrückt: eine dauerhafte Abhängigkeit in einer Weltwirtschaft, die vom extraktivistischen Imperialismus geprägt ist.
Übersetzung von Tim Steins.
